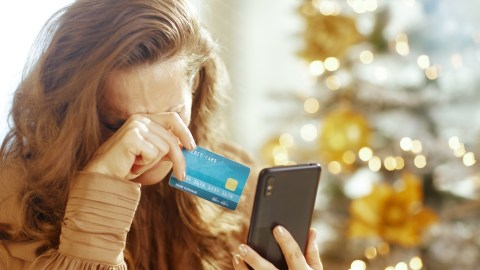
Contactar a tu acreedor antes de incumplir un pago puede ayudarte a negociar cuotas más bajas, aplazamientos o una reducción de intereses
a presión financiera ya afecta a una parte importante de los hogares estadounidenses. Una encuesta de la Fundación Nacional para el Asesoramiento Crediticio (NFCC) encontró que el 13% de los encuestados reportó haber realizado pagos inferiores al mínimo exigido, frente al 8% registrado meses antes. El dato refleja las dificultades para cumplir con las obligaciones crediticias y la importancia de buscar alternativas antes de acumular atrasos.
La Oficina para la Protección Financiera del Consumidor (CFPB) recomienda comunicarte con tu acreedor de inmediato si no puedes realizar el pago de tu tarjeta de crédito. Algunas compañías pueden ofrecer alternativas para aliviar temporalmente la presión financiera, aunque las condiciones dependen del acreedor y del tipo de deuda.
Antes de aceptar, verifica cuánto terminarás pagando, si se acumularán intereses y cómo se reportará el acuerdo a las agencias de crédito.
Si esperas demasiado, puedes incurrir en un problema peor. Una morosidad puede permanecer hasta siete años en el informe de crédito, mientras que los pagos atrasados también pueden generar cargos, intereses adicionales y gestiones de cobro. Dependiendo de la deuda y de las circunstancias, el acreedor también podría iniciar una demanda.
Cómo negociar un plan de pagos con tu acreedor
Antes de que venza tu próxima factura, calcula cuánto puedes pagar realmente y comunícate con la entidad. Pregunta si ofrece un plan de dificultades económicas, una reducción temporal de la cuota, una tasa de interés menor o una prórroga.
Solicita que las condiciones queden por escrito y revisa si el acuerdo incluye cargos, intereses acumulados o cambios en la fecha de vencimiento. No des por hecho que un plan de pagos impedirá que la entidad reporte un atraso: confirma cómo se manejará tu cuenta antes de aceptar.
Llama antes del vencimiento
No necesitas esperar a que incurras en un atraso en tu cuenta. La CFPB recomienda: “Comunícate de inmediato con la compañía de tu tarjeta de crédito”. Allí debes explicar por qué no puedes pagar, cuánto puedes cubrir y cuándo podrías reanudar los pagos normales.
La Comisión Federal de Comercio (FTC) es todavía más directa: “No se demore. Hágalo antes de que intervenga un cobrador de deudas”. Negociar con el acreedor original suele darte más opciones que hacerlo cuando la cuenta ya está en cobranza.
Calcula una oferta sostenible
Antes de llamar, resta de tus ingresos mensuales los gastos esenciales: vivienda, alimentos, servicios, transporte, seguro y medicamentos. La cantidad restante ayudará a establecer un pago que puedas sostener sin incumplir otras obligaciones.
Antes de llamar, prepara esta información:
- La causa de la dificultad: pérdida de empleo, reducción de horas, enfermedad, emergencia o aumento de gastos
- La cantidad que puedes pagar: una cifra basada en tu presupuesto real
- La duración del problema: temporal o permanente
- La fecha de recuperación: cuándo esperas retomar el pago normal
- La solicitud concreta: pago menor, cambio de vencimiento, reducción de intereses o suspensión temporal
El organismo también recomienda dejar margen para emergencias, porque pagar demasiado a un acreedor y atrasarte con la renta, la hipoteca o el préstamo del automóvil puede ocasionar consecuencias más graves.
Pide opciones y costos
Los acreedores pueden ofrecer programas por dificultades económicas, aplazamientos, planes de pago, reducción temporal de intereses o cambio de fecha de vencimiento. La alternativa dependerá de tus ingresos, gastos, historial y tipo de deuda.
Antes de aceptar, pregunta:
Cuál será el nuevo pago mensual?
¿Cuánto durará el acuerdo?
¿Seguirán acumulándose intereses?
¿Eliminarán cargos por demora?
¿Reducirán o cerrarán tu línea de crédito?
¿Cómo reportarán la cuenta a las agencias de crédito?
¿Cuánto pagarás en total?
La FTC advierte: “Antes de aceptar un nuevo plan de pago, averigüe si hay cargos adicionales u otras consecuencias”. Un pago mensual menor puede dar alivio inmediato, pero también aumentar el costo total si extiende considerablemente el plazo.
Exige el acuerdo por escrito
No envíes dinero basándote únicamente en una promesa telefónica. Solicita un documento que indique el pago, la tasa, las fechas, los cargos eliminados y la forma en que el acreedor reportará la cuenta.
La CFPB recomienda obtener confirmación escrita de cualquier opción alternativa de pago acordada. Conserva correos electrónicos, cartas, números de caso y comprobantes por si posteriormente necesitas disputar un error.
También revisa tus informes en AnnualCreditReport.com. El portal permite solicitar gratuitamente cada semana los informes de Equifax, Experian y TransUnion, y consultar tu propio historial no afecta tu puntaje.
Evita falsas soluciones de deuda
Desconfía de compañías que prometen eliminar todas tus deudas, exigen dinero por adelantado o te ordenan dejar de comunicarte con los acreedores. La FTC advierte que suspender los pagos puede aumentar los intereses y cargos, perjudicar el crédito y exponerte a demandas.
Puedes negociar directamente y sin pagar a un intermediario. Si necesitas ayuda, busca asesoramiento crediticio legítimo: en Nueva York, los planificadores presupuestarios deben estar autorizados por el Departamento de Servicios Financieros estatal.
El Departamento de Justicia de Estados Unidos publica una lista de agencias de asesoramiento crediticio aprobadas para el Distrito de Nueva Jersey, incluidas organizaciones que prestan servicios en español.
Preguntas frecuentes (FAQ) sobre cómo negociar un plan de pagos antes de caer en mora
¿El acreedor está obligado a aceptar un plan?
No. Puedes solicitar pagos menores u otras concesiones, pero el acreedor no tiene obligación de aprobarlas. La decisión dependerá de sus políticas y de tu situación.
¿Negociar perjudica automáticamente tu crédito?
No necesariamente. El efecto depende del acuerdo y de cómo se reporte. Pregunta antes de aceptar y verifica después tus informes de crédito.
¿Puedes cambiar la fecha de pago?
Algunos acreedores permiten mover el vencimiento para acercarlo al día en que recibes tu salario o beneficios. Debes solicitarlo y confirmar cuándo entra en vigor.
Negociar perjudica automáticamente tu crédito?
No necesariamente. El efecto depende del acuerdo y de cómo se reporte. Pregunta antes de aceptar y verifica después tus informes de crédito.
¿Puedes cambiar la fecha de pago?
Algunos acreedores permiten mover el vencimiento para acercarlo al día en que recibes tu salario o beneficios. Debes solicitarlo y confirmar cuándo entra en vigor.
Conclusión
Una dificultad temporal puede convertirse en una deuda grave si esperas hasta que comiencen las llamadas de cobro. Si observas que el próximo pago no cabe en tu presupuesto, calcula hoy una cantidad sostenible y negocia antes del vencimiento.
El objetivo no es conseguir la mensualidad más baja, sino un acuerdo escrito que puedas cumplir sin poner en riesgo tus gastos esenciales.
Sigue leyendo:
– 29% de usuarios de BNPL ha financiado comida a plazos y podría encarecerla
– Tarjetas con 0% APR pueden ahorrar hasta $1,000 en intereses de deuda
– Solo el 6% compraría una casa con las tasas hipotecarias actuales
En esta nota
Finanzas Personales tarjeta de crédito Crédito CFPB
Suscríbete al boletín de Empleos
¿Te gustaría recibir ofertas de empleo en New York?
Ingresa tu e-mail
Suscribirme
Este sitio está protegido por reCAPTCHA y Google Política de privacidad y Se aplican las Condiciones de servicio.
Más sobre este tema
medicare-partes-explicacion
Dinero
Medicare: qué cubren las partes A, B, C y D y en qué se diferencian
pollo-rostizado-costco-desventajas
Dinero
5 desventajas de comprar el pollo rostizado de Costco
filtracion-de-datos-demanda-prestamos-estudiantiles
Dinero
Quiénes recibirán hasta $5,000 por demanda contra empresa de préstamos estudiantiles
walmart-paga-transferencias-estafadores
Dinero
Más de 65,000 personas recibirán cheques por estafas con transferencias en Walmart
Contenido Patrocinado
Trending
1
nino-prodigio-nuevo-2
Astrología
El Niño Prodigio: Horóscopo de hoy 20 octubre de 2026
2
El pesaje oficial certificado por la Great Pumpkin Commonwealth en la granja Frerichs, donde la hortaliza duplicó el peso de una vaca Holstein.
Comida
Una calabaza de Rhode Island rompe el récord mundial al superar las 3,000 libras
3
Edificio residencial en el Financial District de Manhattan, cerca de Wall Street, relacionado con una nueva lotería de vivienda asequible
Nueva York
Manhattan abre lotería para 162 apartamentos desde $1,056: quiénes pueden aplicar
4
seguro-social-pago-octubre-2026
Dinero
¿Quiénes recibirán pagos del Seguro Social el miércoles 21 de octubre?
5
Altar
América Latina
Sacerdote murió aplastado por una cruz durante una misa transmitida en vivo en Ecuador
Caer en mora puede permanecer hasta 7 años en el informe de crédito, mientras que los pagos atrasados también pueden generar cargos, intereses adicionales y gestiones de cobro.
Dinero
Una mora puede afectar tu crédito por 7 años: cómo negociar un plan de pagos
medicare-partes-explicacion
Dinero
Medicare: qué cubren las partes A, B, C y D y en qué se diferencian
pollo-rostizado-costco-desventajas
Dinero
5 desventajas de comprar el pollo rostizado de Costco
filtracion-de-datos-demanda-prestamos-estudiantiles
Dinero
Quiénes recibirán hasta $5,000 por demanda contra empresa de préstamos estudiantiles
walmart-paga-transferencias-estafadores
Dinero
Más de 65,000 personas recibirán cheques por estafas con transferencias en Walmart
En 2026, para una familia de cuatro integrantes, los límites van de $50,880 al 30% del AMI a $279,840 al 165%.
Dinero
Vivienda asequible en NYC: familias pueden ganar hasta $279,840
seguro-social-pago-octubre-2026
Dinero
¿Quiénes recibirán pagos del Seguro Social el miércoles 21 de octubre?
Las colocaciones de personas en vivienda permanente, alojamientos transitorios y otros entornos estables aumentaron más de 400%, desde 2,146 en 2017 hasta 10,841 en 2025.
Dinero
Nueva York gastará $456 millones para atender a personas sin hogar, mientras casi 5,000 duermen en las calles
Ver más
Subir
Secciones
Nueva York
Estados Unidos
Mundo
Inmigración
Entretenimiento
Deportes
Salud
Comida
Estilo de Vida
Astrología
Tecnología
Opinión
Servicios
CLASIFICADOS
NEWSLETTER
EMPLEOS
SUSCRIPCIÓN
CLIMA
HORÓSCOPO
LOTERÍA
ANUNCIOS
Acerca de nosotros
Advertise with Us/Anuncios
Politica de Privacidad
Editorial Guidelines
Sitemap
Copyright © 2026. All rights reserved
Buscar
Suscríbete
Ingresar
Newsletter
Suscríbete
Clasificados
Empleos
Últimas Noticias
Horóscopo
Videos
Nueva York
Estados Unidos
Política
Inmigración
Entretenimiento
Deportes
Fútbol
Salud
Comida
Estilo de Vida
Astrología
Dinero
Tecnología
Opinión
Lotería
Clima
Acerca de nosotros
Advertise with Us/Anuncios
Politica de Privacidad
Editorial Guidelines
Sitemap
Síguenos
Suscríbete al boletín de Empleos
¿Te gustaría recibir ofertas de empleo en New York?
Ingresa tu e-mail
Suscribirme
Este sitio está protegido por reCAPTCHA y Google Política de privacidad y Se aplican las Condiciones de servicio.